 开yun体育网短期偿债压力与盈利可合手续性-开yun云体育入口(全球)电竞官方平台 iOS/安卓版/PC网页端下载
因业务不审慎,原海通证券(现已改名为国泰海通证券,以下简称国泰海通证券)日前被深交所出具监管函。
把柄深交所官网败露的信息,2023年12月8日,深交所受理了中节能强者生态环境股份有限公司刊行股份购买钞票并召募配套资金苦求,国泰海通证券为形状孤独财务照管人,曾在深交所审核问询的恢复中暗意,已对地面配置试验了抵制测试、查验收入证实有关扶助性文献、对形状成本试验查验和截止性测试,并得出论断以为方向公司把柄插足法证实形状完工百分比,有关内控轨制健全且灵验试验。
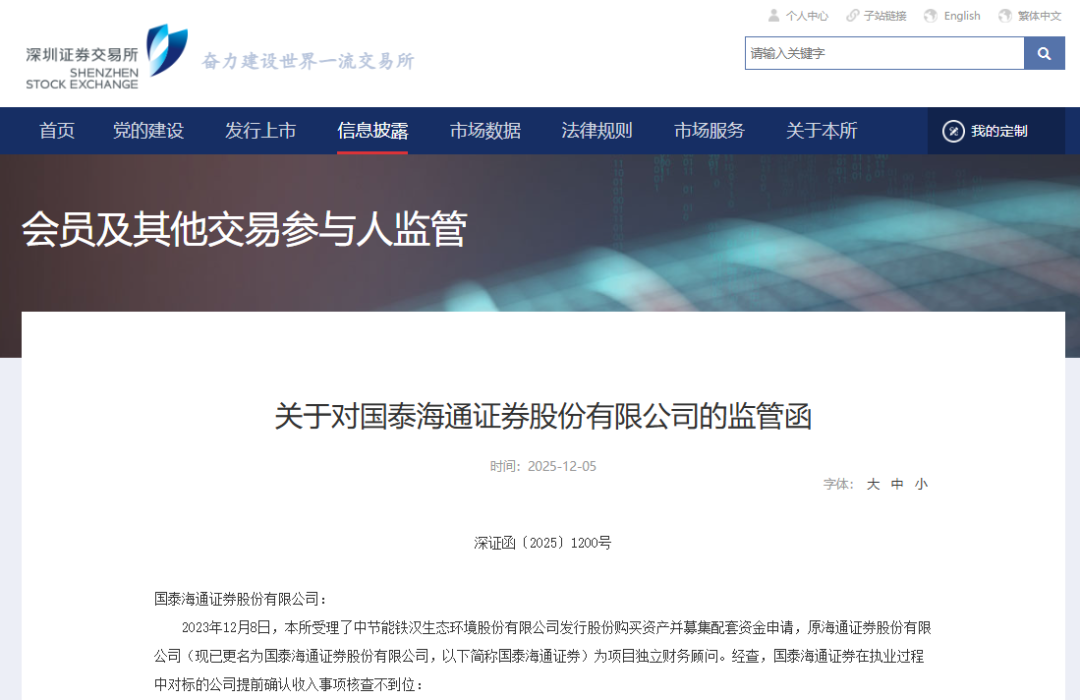
经查,地面配置部分形状存在提前证实收入的情况,对地面配置2022年、2023年交易收入的影响金额分辩为6638.64万元、-473.77万元,占地面配置当期交易收入的比例分辩为11.35%、-0.81%;对地面配置当期利润总数的影响金额分辩为1695.41万元、-63.49万元,占地面配置当期利润总数的比例分辩为46.98%、-1.13%。
国泰海通证券对地面配置部分形状收入证实、成本核算准确性试验的核查设施不到位,发表的核查想法不审慎。
值得一提的是,本年5月,并吞仅两月的国泰海通证券股份就收到首张投行业务罚单。
国泰海通证券在保荐中鼎恒盛气体开荒(芜湖)股份有限公司IPO技术,存在五大中枢违纪,包括未眷注刊行东说念主紧要内控颓势、未审慎核查财务信息可靠性、未核查研发用度内控灵验性、未眷注收入证实不措施、资金活水及对赌条约败露核查不到位等。
深交所对此给出的处罚成果是:国泰海通证券被赐与通报品评贬责,有关违纪记载也被通报中国证监会并记入诚信档案;涉事保荐代表东说念主贾超、陈金科被禁业半年(自2025年5月23日至11月22日),技术不领受其署名的刊行上市苦求文献。
除了业务合规颓势,短期偿债压力与盈利可合手续性,也正成为这家证券巨头亟待经管的隐忧。
财务数据涌现,国泰海通证券的总钞票为1.80万亿元,总欠债高达1.47万亿元,整个债务约为1万亿元。
其中,有息债务余额为8969.9亿元,其中剩余期限在1年以内(含1年)的债务余额为6962亿元,占整个有息债务比例高达77.62%(限制2025年6月末)。这意味着,国泰海通证券面对着较大的短期偿债压力。
对此,国泰海通证券试图通过债务融资缓解,其于近期败露拟面向专科投资者公开刊行了限制高达1100亿元的公司债券,其中810亿元将用于偿还公司债券本金,290亿元用于补充流动资金。
功绩方面,国泰海通2025年交出了营收利润翻倍的亮眼功绩,2025年三季度,公司已毕营收458.92亿元,同比增长101.6%;归母净利润220.74亿元,同比增长131.8%。
不外,亮眼的功绩背后也遮盖着盈利质料的隐忧。
157.37亿元的归母净利润中,非往往性损益占比高达53.75%,其中并吞产生的负商誉就达79.64亿元。这意味着公司利润的增长更多来自于一次性收入,而非主交易务盈利才调的擢升,剔除这些一次性收益,公司上半年扣非归母净利润为72.79亿元,同比增速为59.8%,清澈低于归母净利润的增速。
历史职守亦然压在国泰海通证券身上的职守。
并吞前,海通证券旗下的海通外洋曾因重仓地产债而碰到无数损失,2022年损失65.41亿港元,2023年损失扩大至81.56亿港元,两年累计损失贴近150亿港元,这场危急不仅拖垮了海通外洋,更导致母公司海通证券净利润从2021年的百亿限制骤降至2024年瞻望损失34亿元。
尽管国泰海通董事长朱健在功绩诠释会上暗意,通过压缩风险敞口、优化钞票欠债结构等措施,有关负面影响已权贵缓解,但财报中的一些数据仍令东说念主担忧。
比如2025年上半年,公司信用减值损失同比暴增404.71%至11.94亿元,主要源于并吞新增租出业务及历史钞票处置,这标明历史职守的消化仍需时日。
再如,2025年三季度,国泰海通证券的流动性清除率为241.53%,较2025年6月末下落48.58个百分点;风险清除率为269.42%,较2025年6月末下滑36.01个百分点;净雄厚资金率为143.09 %,较2025年6月末下滑5.45个百分点;成本杠杆率为20.2 %,较2025年6月末下滑3.29个百分点。
综上而言开yun体育网,怎么将2万亿元钞票的限制上风滚动为可合手续的合规缱绻才调,鼓动企业文化和会与风控进程一体化落地,将是国泰海通证券从“限制巨头”向“质料巨头”转型的中枢考题,而这场和会后的着实挑战才刚刚开启。
 海量资讯、精确解读,尽在新浪财经APP