 开云体育港铁公司的控股鼓励为香港特地行政区政府-开yun云体育入口(全球)电竞官方平台 iOS/安卓版/PC网页端下载
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往来
客户端
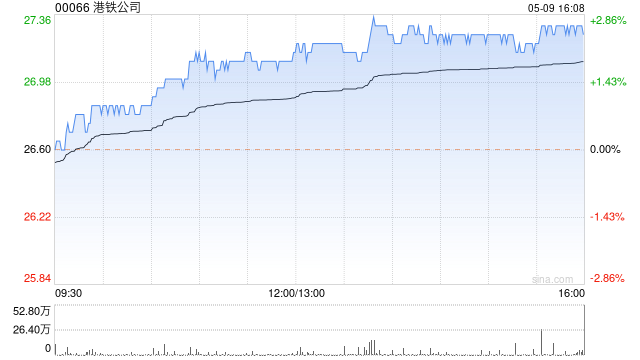
申万宏源发布研报称,谈判港铁公司(00066)多元化研究,估值折让20%,测算出港铁公司总体企业权利价值为2213亿港元,对应策画股价为35.55港元/股,较刻下市值仍有19%空间。初次阴私,赐与“增捏”评级。
申万宏源主要不雅点如下:
港铁公司自1975年建筑以来,冉冉成长为香港轨谈交通的中枢运营主体
2000年公司在港交所上市,2007年与九广铁路公司归拢,认真改名为香港铁路有限公司,2005年起继续获取北京、杭州、澳大利亚等地的特准研究技俩,环球化布局初具领域。公司实控东谈主为财政司司长法团代表的香港特地行政区政府。港铁公司的控股鼓励为香港特地行政区政府,捏股比例为74.45%,其余股份由公众鼓励和机构投资者捏有。
“铁路+物业”发展方式,网络拓展配套地盘反哺,香港房地产市集回暖瞻望为公司长久物业发展带来增长
因修建新铁路的成本高、求教周期长、暄和成本高,因此政府会相应将铁路沿线的地盘引诱权交给港铁来反哺铁路修建的弘掀开支,以“铁路+物业”发展方式为铁路技俩提供资金。香港房地产市集本年以来呈现回暖趋势,楼市的提振瞻望为公司长久物业发展带来增长,2025、2026年为上一周期物业发展的纠合入账期。
公司刻下禁受渐进式分成计策
2015-2024年,公司每股派息稳步上涨,从1.06港元增至1.31港元,禁受渐进式分成计策。2020年尽管出现吃亏,公司仍督察派息不变。近两年龄迹增长显耀,瞻望将督察刻下分成。该行预测港铁公司2025-2027年归母净利润分袂为162.03/201.66/101.38亿元,2025至2027年对应PE分袂为12x/9x/19x,因2025、2026年龄迹保捏高增,公司刻下禁受渐进式分成计策,2024年每股派息1.31元,以公司每股派息瞻望督察、以1月5日最新市值为基准,2025-2027年股息率分袂为4.4%/4.4%/4.4%。对公司时常性业务进行FCFF估值,对公司物业发展业务禁受NAV估值,通过分部估值谋略得到公司全体企业权利研究价值为2766亿港元。
风险提醒:中国香港宏不雅经济增速不足预期;公司本钱开支超预期;中国香港房地产销售不足预期,公司地盘招标不足预期。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:史丽君 开云体育